Pożar, powódź, silny wiatr — czy Twoja polisa je obejmuje?

Zaktualizowano: 16 godzin temu
Nazwa zdarzenia nie wystarczy, żeby ustalić zakres ochrony. Sprawdź, jak Twoja umowa definiuje ryzyko i jakie warunki trzeba spełnić.
Aktualizacja merytoryczna: 21 października 2026 r. | Jarema Morawiak

Zdarzenie i definicja
Sprawdź osobno deszcz, zalanie, powódź, huragan, osuwanie ziemi i inne ryzyka. Potoczne podobieństwo nazw nie oznacza identycznego zakresu. W jednej polisie wiatr jest opisany przez prędkość lub dowody zniszczeń, w innej konstrukcja ochrony wygląda inaczej.
Nie ma wspólnego dla wszystkich polis progu, np. 100 km/h, po którego przekroczeniu każda szkoda staje się wyłączoną siłą wyższą. Cytat z OWU ma sens tylko z nazwą produktu, wersją i właściwym postanowieniem.
Dom, wyposażenie i elementy zewnętrzne
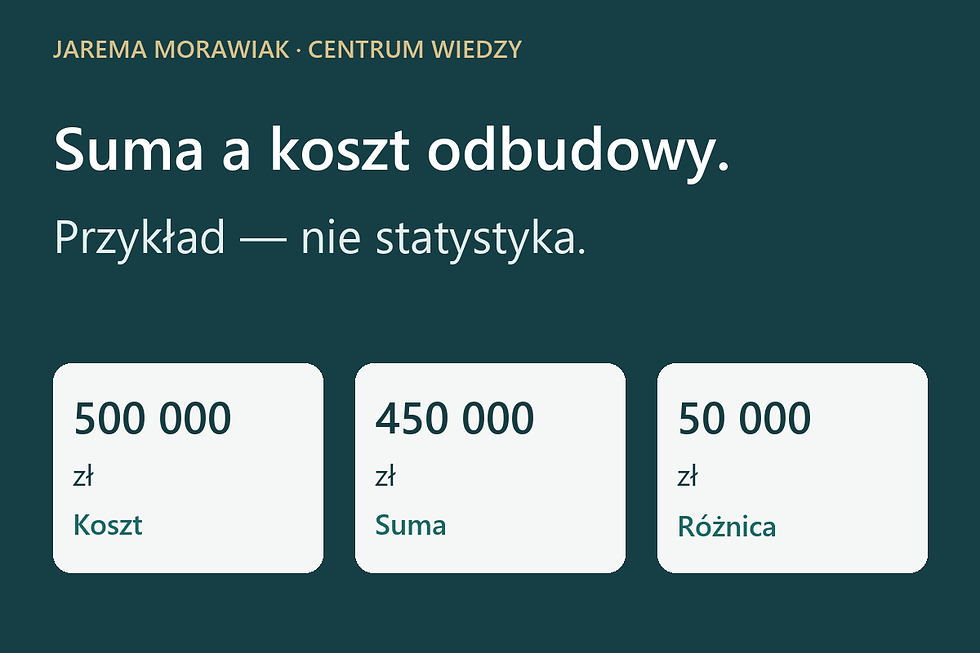
Ubezpieczenie budynku nie musi obejmować wszystkich rzeczy w środku. Ogrodzenie, instalacja fotowoltaiczna, budowla i ruchomości mogą wymagać odrębnego wskazania lub limitu. Sprawdź także wycenę, sumę i koszty uprzątnięcia pozostałości.
Firma: zniszczenie mienia i przestój
Odbudowa hali i utracony dochód to różne straty. Ochrona przerwy w działalności może wymagać szkody majątkowej objętej polisą, odpowiednio wskazanego miejsca i okresu odszkodowawczego. Awaria dostawcy albo utrata klientów nie musi spełniać tych warunków.
Odpowiedzialność wobec innych
Jeśli przedmiot spada z budynku i uszkadza cudze auto, analizuje się również odpowiedzialność osoby lub podmiotu. To odrębna kwestia od wypłaty za własny uszkodzony dach. Nie przenoś przesłanek zwolnienia z odpowiedzialności cywilnej na każdą umowę ochrony mienia.
Przygotowanie przed szkodą
Aktualizuj sumy, dokumentuj majątek i wykonuj wymagane przeglądy. Przeczytaj wymogi zabezpieczeń i karencję, jeśli występuje. Zgłoś istotne zmiany użytkowania zgodnie z umową.
Działanie po szkodzie
Zadbaj o ludzi i bezpieczne ograniczenie dalszych strat. Zrób zdjęcia, zachowaj dokumenty interwencji i wydatków, zgłoś zdarzenie. Gdy wypłata jest niższa od oczekiwanej, poproś o szczegółowy kosztorys i podstawę zastosowanych ograniczeń. Ocena konkretnej sprawy wymaga dokumentów, a nie samego opisu zjawiska pogodowego.
Powiązane poradniki i narzędzia
Źródła i zakres opracowania
Materiał edukacyjny. Informacje i źródła sprawdzono 21.10.2026. Dane historyczne dotyczą wskazanego roku; przykłady nie stanowią oferty, indywidualnej porady prawnej, podatkowej ani inwestycyjnej. Ochronę określają warunki konkretnej umowy.

Komentarze