Jarema Morawiak
Statystyki, które dają do myślenia
Zdrowie, bezpieczeństwo i finanse w liczbach. Przy danych znajdziesz źródło oraz okres, którego dotyczą. Przykłady obliczeniowe są oznaczone osobno — pokazują sposób myślenia o potrzebach, a nie statystyki Polaków.

PPK: kapitał na przyszłość Na koniec 2024 r. aktywa PPK wynosiły 30,24 mld zł, a rok później 45,06 mld zł. To dane całego programu, nie wynik pojedynczego uczestnika. Własny plan emerytalny warto oprzeć na celu, czasie oszczędzania i warunkach wybranego rozwiązania. Dane: 2024–2025. Źródło: PFR Portal PPK. https://www.mojeppk.pl/aktualnosci/50mld-w-ppk.html

BLIK: codzienne płatności w liczbach W 2025 r. zrealizowano 2,9 mld transakcji BLIK o wartości 441,5 mld zł. Łatwość płacenia warto połączyć z kontrolą wydatków: ile pieniędzy przeznaczasz dziś na codzienność, a ile na rezerwę i przyszłość? Dane dotyczą transakcji, nie liczby użytkowników. Dane: 2025. Źródło: Polski Standard Płatności / BLIK. https://www.blik.com/blisko-3-mld-transakcji-blikiem-w-2025-r-i-ponad-2-mln-nowych-uzytkownikow

Koszty JDG: składki społeczne Standardowe składki społeczne z dobrowolnym chorobowym oraz FP/FS wzrosły z 1 773,96 zł do 1 926,76 zł miesięcznie. Kwota nie obejmuje składki zdrowotnej; ulgi i indywidualne warunki mogą ją zmieniać. Stałe koszty firmy warto uwzględnić także w planie na przerwę w pracy. Dane: 2025–2026. Źródło: ZUS. https://www.zus.pl/en/firmy/rozliczenia-z-zus/skladki-na-ubezpieczenia

Bezpieczny kredyt 2%: archiwum programu Materiał archiwalny: BGK ogłosił wstrzymanie przyjmowania nowych wniosków od 2 stycznia 2024 r. Przy finansowaniu mieszkania liczą się aktualne możliwości, całkowity koszt i rata dopasowana do budżetu. Dane: materiał archiwalny. Źródło: BGK. https://www.bgk.pl/bip/informacja-o-wstrzymaniu-przyjmowania-w-danym-roku-wnioskow-o-udzielenie-kredytu/

Zaległe zobowiązania Polaków Na koniec 2025 r. prawie 2,4 mln osób miało łącznie ponad 81,3 mld zł zaległych zobowiązań widocznych w bazach BIG InfoMonitor i BIK. To zaległości, nie wszystkie kredyty Polaków. Plan bezpieczeństwa powinien uwzględniać raty i rachunki również wtedy, gdy dochód spadnie. Dane: koniec 2025. Źródło: BIG InfoMonitor / BIK. https://media.big.pl/informacje-prasowe/865575/raport-infodlug-indeks-zaleglych-platnosci-polakow-najnizszy-od-lat-sprawdz-kto-najlepiej-splaca-zobowiazania

Poduszka finansowa: jak duża jest rezerwa? W badaniu opisanym przez BIG InfoMonitor w 2024 r. 32% respondentów deklarowało oszczędności nieprzekraczające 5 tys. zł, a 13% — ponad 100 tys. zł. To deklaracje badanych. Własną rezerwę warto porównać ze swoimi wydatkami, zamiast dobierać ją wyłącznie do średniej. Dane: badanie 2024. Źródło: BIG InfoMonitor. https://media.big.pl/informacje-prasowe/842828/portfel-na-czarna-godzine-tylko-co-czwarty-polak-gotowy-na-nagla-utrate-dochodu

Inflacja: wolniejszy wzrost to nadal wzrost cen Średnioroczna inflacja wyniosła 11,4% w 2023 r. oraz po 3,6% w 2024 i 2025 r. Spadek tempa inflacji nie oznacza powrotu cen do wcześniejszego poziomu. Planując oszczędzanie i przyszłą emeryturę, warto uwzględniać zmianę siły nabywczej pieniędzy. Dane: 2023–2025. Źródło: GUS. https://stat.gov.pl/files/gfx/portalinformacyjny/pl/defaultaktualnosci/5464/2/170/1/wskazniki_cen_towarow_i_uslug_konsumpcyjnych_w_grudniu_2025_r..pdf

Ubezpieczenia na życie: sama polisa to początek PIU wykazuje za 2024 r. 22,9 mln polis i osób w ubezpieczeniach grupowych w Dziale I. Nie jest to liczba unikalnych mieszkańców posiadających ochronę. Ważne, czy zakres i suma Twojej polisy odpowiadają potrzebom bliskich, zobowiązaniom i obecnej sytuacji. Dane: 2024. Źródło: PIU, Ubezpieczenia w liczbach 2.0. https://piu.org.pl/wp-content/uploads/2025/07/PIU_Ubezpieczenia-w-liczbach-2.0.pdf

Prywatna opieka zdrowotna: skala ochrony Na koniec 2024 r. prywatne ubezpieczenia zdrowotne obejmowały 5,39 mln osób. Dane PIU dotyczą świadczeń opieki zdrowotnej, a nie wypłat pieniężnych po chorobie. Dostęp do lekarzy i finansowanie codziennych wydatków podczas leczenia to różne potrzeby. Dane: 2024. Źródło: PIU, wyniki ubezpieczeń zdrowotnych 2024. https://piu.org.pl/prywatne-ubezpieczenia-zdrowotne-coraz-popularniejsze-wyniki-za-2024-r/
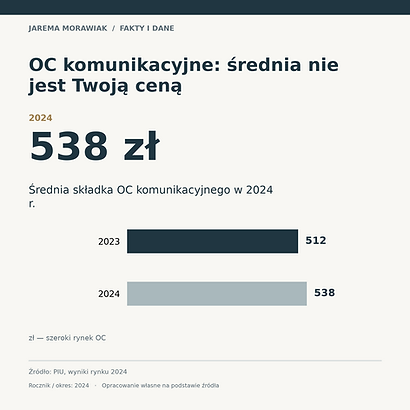
OC komunikacyjne: średnia nie jest Twoją ceną Według PIU średnia składka OC komunikacyjnego w 2024 r. wyniosła 538 zł, o 26 zł więcej niż rok wcześniej. Zestawienie obejmuje różne rodzaje pojazdów, nie tylko samochody osobowe. Cena konkretnej polisy zależy od danych pojazdu, kierowcy i oferty ubezpieczyciela. Dane: 2024. Źródło: PIU, wyniki rynku 2024. https://piu.org.pl/tak-dzialaja-ubezpieczenia-503-mld-zl-odszkodowan-i-swiadczen-wyplaconych-w-2024-roku/

Prywatna opieka zdrowotna: zmiana rok do roku PIU podaje ponad 5,8 mln osób z prywatnym ubezpieczeniem zdrowotnym na koniec 2025 r. oraz wzrost liczby ubezpieczonych o 8,6% rok do roku. Przed wyborem pakietu warto sprawdzić dostępne placówki, badania i zasady umawiania wizyt. Dane: 2024–2025. Źródło: PIU, wyniki ubezpieczeń zdrowotnych 2025. https://piu.org.pl/rynek-ubezpieczen-zdrowotnych-w-2025-roku-nadal-rosnie-dwucyfrowo/

Główne przyczyny zgonów w Polsce Choroby układu krążenia odpowiadały za 36,9%, a nowotwory złośliwe za 24,4% zgonów w 2023 r. Łącznie to 61,3% wszystkich zgonów. Udział w przyczynach zgonów nie jest prawdopodobieństwem zachorowania konkretnej osoby. Ochronę dobieramy do potrzeb i definicji zdarzeń w umowie. Dane: 2023. Źródło: GUS, Ludność — dane za 2023 r.. https://ssgk.stat.gov.pl/01.2025/Ludnosc.html

Emerytura: własny budżet zamiast ogólnej prognozy Od 1 marca 2026 r. najniższa emerytura wynosi 1 978,49 zł brutto. Podwyższenie do minimum wymaga spełnienia ustawowych warunków; nie każdy otrzyma co najmniej tę kwotę. To nie prognoza Twojego świadczenia. Własny plan warto zacząć od informacji z ZUS i przyszłych wydatków. Dane: od 01.03.2026. Źródło: ZUS, kwoty najniższych świadczeń. https://www.zus.pl/swiadczenia/renty/kwoty-najnizszych-swiadczen-emerytalno-rentowych

Nowe zachorowania na nowotwory złośliwe KRN zarejestrował w 2023 r. 192 922 nowe zachorowania na nowotwory złośliwe: 96 925 u mężczyzn i 95 997 u kobiet. Są to zachorowania, nie wszystkie osoby żyjące z diagnozą. W planie ochrony warto uwzględnić leczenie, przerwę w pracy i codzienne koszty. Dane: 2023. Źródło: Krajowy Rejestr Nowotworów. https://onkologia.org.pl/pl

Młodzi i oszczędzanie na emeryturę W badaniu 1 100 osób w wieku 18–29 lat, przeprowadzonym metodą CAWI we wrześniu 2025 r., 27% deklarowało świadome oszczędzanie na emeryturę. To deklaracja respondentów, a nie udział wszystkich Polaków. Regularny plan można zacząć od kwoty odpowiadającej własnym możliwościom. Dane: badanie 09.2025. Źródło: WIB / EFPA / PFR / PFR Portal PPK. https://efpa.pl/wp-content/uploads/2025/10/Raport_Oszczedzanie-i-inwestowanie-na-cele-emerytalne-oczami-mlodego-pokolenia.pdf

Polska na tle OECD: zgony możliwe do uniknięcia Raport OECD 2025 podaje dla Polski wskaźnik zgonów możliwych do uniknięcia dzięki leczeniu równy 114 na 100 tys. mieszkańców, wobec 77 średnio w OECD. To porównanie populacyjne, nie prognoza indywidualna. Profilaktyka i dostęp do opieki pozostają ważnymi elementami planu zdrowotnego. Dane: raport OECD 2025. Źródło: OECD, Health at a Glance 2025. https://www.oecd.org/en/publications/health-at-a-glance-2025_15a55280-en/poland_c3917772-en.html

Zawał serca: skala zagrożenia Akademia NFZ podaje szacunek około 15 tys. zgonów rocznie z powodu zawału serca. To liczba zgonów, nie wszystkich zawałów i nie precyzyjny wynik za 2025 r. Powrót do sprawności może wymagać czasu; warto wcześniej przyjrzeć się rezerwie finansowej i obecnej ochronie. Dane: publikacja NFZ, aktualizacja 2025. Źródło: Akademia NFZ, Choroby układu krążenia. https://akademia.nfz.gov.pl/artykuly/choroby-ukladu-krazenia-glosno-o-chuk-u/

Udar niedokrwienny mózgu NFZ podaje 74,7 tys. przypadków udaru niedokrwiennego mózgu w 2023 r.; 89% stanowiły udary pierwszorazowe. Dane nie obejmują w tej liczbie wszystkich typów udarów. Wsparcie po chorobie może dotyczyć rehabilitacji, opieki i codziennych wydatków. Zakres polisy wymaga sprawdzenia. Dane: 2023. Źródło: NFZ, Profilaktyka udaru mózgu. https://www.nfz.gov.pl/aktualnosci/aktualnosci-oddzialow/profilaktyka-udaru-mozgu-sroda-z-profilaktyka-w-ow-nfz,632.html

PPK, IKE i IKZE: zgromadzony kapitał Na koniec 2024 r. aktywa wynosiły: PPK 30,24 mld zł, IKE 22,8 mld zł, IKZE 12,1 mld zł. Ich suma to 65,14 mld zł. Programy mają odmienne zasady wpłat, wypłat i opodatkowania; wartości aktywów nie są gwarancją zysku ani indywidualną rekomendacją. Dane: koniec 2024. Źródło: UKNF i PFR Portal PPK. https://www.knf.gov.pl/knf/pl/komponenty/img/Sprawozdanie_UKNF_KNF_2024_94423.pdf https://www.mojeppk.pl/aktualnosci/50mld-w-ppk.html

Wydatki na ubezpieczenia zdrowotne W 2024 r. składka przypisana brutto w prywatnych ubezpieczeniach zdrowotnych wyniosła 2,3 mld zł, o 35,3% więcej niż rok wcześniej. To składki ubezpieczeniowe, nie całe prywatne wydatki na leczenie. Przy wyborze opieki ważne są zakres i praktyczna dostępność świadczeń. Dane: 2024. Źródło: PIU, wyniki ubezpieczeń zdrowotnych 2024. https://piu.org.pl/prywatne-ubezpieczenia-zdrowotne-coraz-popularniejsze-wyniki-za-2024-r/

Obawy o finanse: po co własny plan? Według badania opisanego przez BIG InfoMonitor w styczniu 2026 r. trzy czwarte respondentów obawiało się wpływu zdarzeń zewnętrznych na swoje finanse. To deklaracje badanych, nie pomiar wystąpienia szkody. Własny plan może obejmować rezerwę, ochronę zdrowia i życia oraz oszczędzanie. Dane: badanie opisane 01.2026. Źródło: BIG InfoMonitor, Plany finansowe na 2026 r.. https://media.big.pl/informacje-prasowe/863070/plany-finansowe-polakow-na-2026-rok-oszczedzanie-i-ciecie-wydatkow-zamiast-zmiany-pracy

Choroba zatrzymuje pracę. Rachunki zostają. W 2025 roku ZUS odnotował 290,5 mln dni absencji chorobowej. To łączna liczba dni wynikających z choroby własnej oraz opieki nad dzieckiem lub innym członkiem rodziny. Nie jest to liczba chorych osób ani prognoza Twojego ryzyka. W domowym budżecie choroba może oznaczać zmianę dochodu i dodatkowe wydatki. Warto wiedzieć, które rachunki trzeba opłacać niezależnie od tego, czy pracujesz: mieszkanie, kredyt, jedzenie i codzienne potrzeby bliskich. Punktem wyjścia jest zestawienie stałych kosztów, dostępnej rezerwy i obecnych świadczeń. Dopiero wtedy widać, jakie zadanie ma spełnić polisa. Świadczenia i warunki ich wypłaty zależą od konkretnej umowy; samo zwolnienie lekarskie nie przesądza o wypłacie z prywatnego ubezpieczenia. Źródło: ZUS, Absencja chorobowa w 2025 r..

27,5 mln zwolnień to nie 27,5 mln chorych osób ZUS zarejestrował w 2025 roku 27,5 mln zaświadczeń o czasowej niezdolności do pracy. Jedna osoba mogła otrzymać więcej niż jedno zaświadczenie. Dlatego tej liczby nie można zamieniać w odsetek Polaków, którzy zachorują. Podobnie jest z polisą: duża liczba świadczeń w tabeli nie mówi jeszcze, czy ochrona odpowiada Twojej sytuacji. Znaczenie mają definicje zdarzeń, sumy, okresy oczekiwania i ograniczenia. Przy porównaniu ochrony warto postawić na konkretne pytania. Kiedy powstaje prawo do świadczenia? Jaka kwota może zostać wypłacona? Jakie dokumenty są potrzebne? Zrozumiała odpowiedź jest bardziej użyteczna niż sama liczba ryzyk w ofercie. Źródło: ZUS, Absencja chorobowa w 2025 r..

Krótka choroba i długa rekonwalescencja potrzebują innego planu ZUS podaje, że przeciętna długość zaświadczenia lekarskiego w 2025 roku wyniosła 11 dni. Średnia opisuje zbiorowość. Nie jest przewidywaną długością Twojego leczenia i nie pokazuje wszystkich długich nieobecności. Kilka dni przerwy w pracy i kilkumiesięczna rekonwalescencja mogą zupełnie inaczej wpłynąć na codzienność. W pierwszej sytuacji znaczenie ma dostępna rezerwa. W drugiej warto przyjrzeć się także zobowiązaniom i organizacji opieki nad bliskimi. Dobry plan rozdziela potrzeby: bieżące wydatki, dodatkowe koszty leczenia i dłuższy spadek dochodu. Poszczególne polisy mogą odpowiadać na różne zdarzenia. Ochrony na wypadek niezdolności do pracy nie należy utożsamiać automatycznie ze świadczeniem za każde L4. Źródło: ZUS, Coraz częstsze i dłuższe zwolnienia lekarskie, 28.04.2026.

Gdy zdrowie nie pozwala wykonywać Twojego zawodu Według ZUS choroby układu mięśniowo-szkieletowego i tkanki łącznej odpowiadały w 2025 roku za 42,4 mln dni absencji. Ta szeroka grupa rozpoznań nie oznacza jednego rodzaju choroby ani jednakowych skutków dla każdego zawodu. Ta sama przerwa w sprawności może inaczej wpłynąć na pracę chirurga, kierowcy, księgowego czy właściciela firmy. Dlatego rozmowa o zabezpieczeniu dochodu powinna zaczynać się od tego, co rzeczywiście robisz na co dzień. Warto sprawdzić definicję niezdolności do pracy, wymagany czas jej trwania i wyłączenia. Ubezpieczenie od następstw wypadku nie musi obejmować choroby, która nie jest skutkiem wypadku. Najważniejsze, aby wybrana ochrona odpowiadała Twojej pracy i stałym kosztom. Źródło: ZUS, Coraz częstsze i dłuższe zwolnienia lekarskie, 28.04.2026.

Zdrowie psychiczne też ma znaczenie dla domowego budżetu ZUS wskazuje 34,1 mln dni absencji w 2025 roku związanych z zaburzeniami psychicznymi i zaburzeniami zachowania. To liczba dni w określonej grupie rozpoznań, a nie liczba osób. Dane nie zastępują oceny stanu zdrowia konkretnego człowieka. Wsparcie w takim okresie może dotyczyć zarówno opieki medycznej, jak i codziennych wydatków. Pakiet konsultacji i polisa wypłacająca świadczenie pieniężne pełnią różne zadania. Przed wyborem ochrony warto dokładnie sprawdzić, czy i na jakich zasadach obejmuje ona ten obszar zdrowia. Nie należy zakładać, że nazwa „ubezpieczenie zdrowotne” oznacza dostęp do każdej terapii lub wypłatę za każde rozpoznanie. Zakres pomocy i ograniczenia powinny być jasne przed zawarciem umowy. Źródło: ZUS, Coraz częstsze i dłuższe zwolnienia lekarskie, 28.04.2026.

Dostęp do lekarza i pieniądze po chorobie to dwa różne zadania Polska Izba Ubezpieczeń podała, że na koniec 2025 roku prywatne ubezpieczenia zdrowotne obejmowały ponad 5,8 mln osób. Popularność takich rozwiązań nie oznacza, że wszystkie pakiety zapewniają ten sam zakres świadczeń. Prywatna opieka medyczna może pomagać w organizacji konsultacji i badań. Ubezpieczenie przewidujące świadczenie po określonej chorobie może natomiast dostarczyć pieniędzy. Tych dwóch funkcji nie warto ze sobą mylić. Spokojna analiza obejmuje trzy pytania: gdzie możesz się leczyć, jakie koszty pozostają po Twojej stronie i z czego pokryjesz zwykłe rachunki podczas przerwy w pracy. Dopiero takie spojrzenie pokazuje, czego brakuje w obecnej ochronie. Dostępność wizyt, lista świadczeń i warunki wypłat zależą od wybranej oferty. Źródło: PIU, Rynek ubezpieczeń zdrowotnych w 2025 roku nadal rośnie dwucyfrowo.

Pakiet medyczny dla pracowników: co sprawdzić poza ceną? Według PIU liczba osób objętych prywatnymi ubezpieczeniami zdrowotnymi wzrosła w 2025 roku o 8,6% rok do roku. Dane opisują rynek ubezpieczeń, a nie skuteczność konkretnego pakietu ani gwarancję terminu wizyty. W firmie warto zacząć od potrzeb ludzi. Czy placówki są blisko miejsca pracy lub zamieszkania? Czy w pakiecie znajdują się potrzebne konsultacje i badania? Czy opieką można objąć rodzinę pracownika i na jakich warunkach? Praktyczny benefit powinien być zrozumiały także po podpisaniu umowy. Ważne są sposób umawiania wizyt, zasady skierowań, limity i obsługa zgłoszeń. Niższa cena ma znaczenie dopiero wtedy, gdy wiadomo, co zespół rzeczywiście otrzymuje. Zakres i dostępność świadczeń sprawdzamy w konkretnej ofercie. Źródło: PIU, Rynek ubezpieczeń zdrowotnych w 2025 roku nadal rośnie dwucyfrowo.

Dłuższe życie to także więcej lat codziennych wydatków GUS podaje, że przeciętne trwanie życia w 2024 roku wyniosło 74,9 roku dla mężczyzn i 82,3 roku dla kobiet. To wskaźnik obliczany dla noworodka przy warunkach umieralności z danego roku. Nie jest datą końca życia konkretnej osoby. Przy planowaniu emerytury ważne są zwykłe sprawy: mieszkanie, zdrowie, transport i czas z bliskimi. Budżet warto rozpatrywać na wiele lat oraz uwzględniać zmianę cen. Nie należy odejmować od tych wartości wieku emerytalnego i traktować wyniku jako osobistej prognozy. Przydatniejsze jest sprawdzenie własnej prognozy świadczenia i przygotowanie kilku scenariuszy wydatków. Plan oszczędzania powinien odpowiadać Twoim możliwościom, kosztom i potrzebie dostępu do pieniędzy. Źródło: GUS, Przeciętne trwanie życia w 2024 r..

PRZYKŁAD PLANU Emerytura we dwoje: wspólne cele i osobne zabezpieczenie Wspólne mieszkanie nie oznacza identycznej emerytury. Każda osoba ma własną historię zatrudnienia, składek, oszczędności i zobowiązań. Różnice w przeciętnym trwaniu życia publikowane przez GUS dodatkowo przypominają, że plany warto układać na różne scenariusze. Dobrze jest sprawdzić, jaki budżet będzie potrzebny razem, a jaki w sytuacji, gdy jedna osoba zostanie sama. Czynsz, opłaty i koszty utrzymania domu nie muszą wtedy spadać o połowę. Rozmowa obejmuje własne prognozy emerytur, dostęp do środków i uprawnienia osób bliskich w konkretnych umowach. IKE oraz IKZE mają indywidualny charakter. Wspólny cel nie zwalnia z przyjrzenia się potrzebom i decyzjom każdego z partnerów. Źródło: Przykład organizacji planu; dane demograficzne: GUS 2024.

Długość życia i długość życia w zdrowiu to różne wskaźniki GUS podał dla 2024 roku 61,62 roku oczekiwanego życia w zdrowiu dla mężczyzn i 65,32 roku dla kobiet, licząc od urodzenia. Wskaźnik dotyczy życia bez ograniczeń aktywności. Nie oznacza, że każdy człowiek zachoruje w tym wieku. Dla planu finansowego to przypomnienie, aby obok długości życia uwzględniać sprawność i samodzielność. Możliwe potrzeby to m.in. pomoc w codziennych czynnościach, dojazdy lub dostosowanie mieszkania. Ochrona życia, świadczenie po określonej chorobie i prywatna opieka medyczna nie są zamiennikami. Każde rozwiązanie trzeba ocenić według jego zadania i warunków umowy. Dobry plan pozostawia również miejsce na własną rezerwę finansową i potrzeby bliskich. Źródło: GUS, Trwanie życia w zdrowiu w 2024 r..

Limit IKE 2026: to możliwość, a nie obowiązkowa wpłata Limit wpłat na IKE w 2026 roku wynosi 28 260 zł. To maksymalna kwota wpłat w danym roku, a nie wymagana składka, prognoza zysku czy gwarantowana wartość przyszłej emerytury. Plan zaczyna się od kwoty, którą możesz odkładać regularnie bez naruszania bieżącej rezerwy. Możliwość wpłaty do limitu nie oznacza, że jego wykorzystanie zawsze jest właściwą decyzją dla konkretnej osoby. Przed wyborem IKE warto poznać sposób lokowania pieniędzy, koszty, ryzyko i warunki dostępu do środków. Preferencje podatkowe zależą od spełnienia ustawowych warunków. IKE jest formą oszczędzania, a nie jedną identyczną inwestycją u wszystkich dostawców. Nazwa konta nie zastępuje przeczytania dokumentów wybranego rozwiązania. Źródło: KNF, Limit wpłat na IKE w 2026 roku.
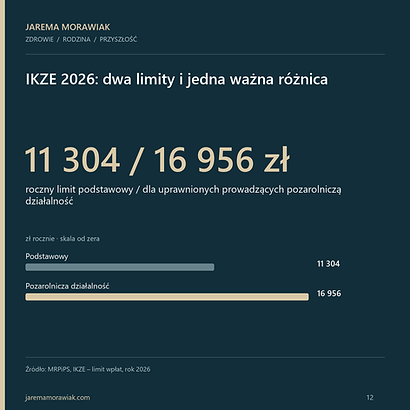
IKZE 2026: dwa limity i jedna ważna różnica W 2026 roku podstawowy limit wpłat na IKZE wynosi 11 304 zł. Dla osób prowadzących pozarolniczą działalność w rozumieniu wskazanych przepisów limit wynosi 16 956 zł. Nie każda forma uzyskiwania dochodu automatycznie uprawnia do wyższego limitu. Przed wpłatą warto ustalić właściwy limit, rzeczywiste możliwości budżetu i sposób rozliczenia podatkowego. Sama maksymalna kwota nie mówi, ile dana osoba odzyska w rozliczeniu podatku. Znaczenie mają forma opodatkowania, podstawa odliczenia i spełnienie warunków. Koszty oraz ryzyko konkretnego rozwiązania należy ocenić osobno. Regularne oszczędzanie powinno uwzględniać także dostęp do pieniędzy przed emeryturą i skutki ewentualnego wcześniejszego zwrotu środków. Źródło: MRPiPS, IKZE – limit wpłat, rok 2026.

PRZYKŁAD OBLICZENIOWY IKE: jak przełożyć roczny limit na miesięczny plan? Podzielenie limitu IKE na 2026 rok przez 12 daje 2 355 zł miesięcznie. To proste obliczenie pokazujące równomierne wykorzystanie limitu, a nie minimalna wpłata ani rekomendacja dla każdego. Jeśli taka kwota nie pasuje do Twojego budżetu, punktem wyjścia może być mniejsza regularna wpłata. Najpierw warto uwzględnić bieżące zobowiązania, rezerwę na niespodziewane wydatki i czas, przez który chcesz oszczędzać. W wybranym rozwiązaniu trzeba sprawdzić minimalne wpłaty, elastyczność i opłaty. Roczny limit nie oznacza obowiązku wpłacania identycznej kwoty co miesiąc. Kalendarz oszczędzania powinien być dopasowany do Twoich dochodów, a założenia dotyczące przyszłych wyników należy oddzielić od samych wpłat. Źródło: Obliczenie własne na podstawie limitu IKE 2026 podanego przez KNF.

PRZYKŁAD OBLICZENIOWY IKZE: regularność zaczyna się od kwoty pasującej do budżetu Podstawowy limit IKZE na 2026 rok, rozłożony na 12 równych wpłat, daje 942 zł miesięcznie. To przykład arytmetyczny. Nie jest obowiązkową składką ani wyliczeniem przyszłej ulgi podatkowej. Przy nieregularnych dochodach ważniejsza od idealnego harmonogramu może być elastyczność. Warto wiedzieć, jak wybrane rozwiązanie traktuje zmianę wpłaty, przerwę w oszczędzaniu i ewentualne zakończenie umowy. Decyzję o kwocie dobrze połączyć z planem na bieżące wydatki i własną rezerwą. IKZE służy celom emerytalnym, a wcześniejszy zwrot ma inne skutki podatkowe niż wypłata po spełnieniu warunków. Najpierw poznaj zasady, koszty i ryzyko, a potem dopasuj rytm oszczędzania do swojej sytuacji. Źródło: Obliczenie własne na podstawie podstawowego limitu IKZE 2026, MRPiPS.

PRZYKŁAD OBLICZENIOWY Przedsiębiorca i IKZE: wyższy limit nie zastąpi rezerwy firmy Podwyższony limit IKZE na 2026 rok wynosi 16 956 zł dla uprawnionych osób prowadzących pozarolniczą działalność. Podzielenie go na 12 daje 1 413 zł miesięcznie. To ilustracja regularnych wpłat, nie automatycznie właściwa kwota dla każdej firmy. Przedsiębiorca potrzebuje planu na przyszłość, ale również środków na podatki, bieżące koszty i słabsze miesiące. Pieniądze przeznaczone na emeryturę warto odróżnić od rezerwy zapewniającej płynność działalności. Rozmowa o IKZE powinna uwzględniać właściwy limit, formę opodatkowania i warunki wybranego rozwiązania. Korzyści podatkowe nie usuwają kosztów ani ryzyka. Dobrze dopasowany plan pozwala świadomie równoważyć potrzeby firmy dzisiaj i własne potrzeby po zakończeniu pracy. Źródło: Obliczenie własne na podstawie podwyższonego limitu IKZE 2026, MRPiPS.

PRZYKŁAD OBLICZENIOWY 300 zł miesięcznie: co daje sama regularność? Odkładanie 300 zł miesięcznie przez 20 lat oznacza 72 000 zł samych wpłat. Ten przykład nie uwzględnia zysków, strat, opłat, podatków ani inflacji. Pokazuje wyłącznie wpływ czasu i systematyczności. Regularna wpłata jest łatwiejsza do utrzymania, gdy wynika z realnego budżetu. Lepiej wiedzieć, skąd weźmie się kolejna kwota, niż opierać plan na optymistycznej deklaracji bez miejsca na niespodziewane wydatki. Wynik wybranego produktu może być inny niż suma wpłat. Przed decyzją warto poznać koszty, ryzyko, zasady wcześniejszego dostępu do pieniędzy i ewentualne gwarancje. Sama regularność nie gwarantuje zysku, ale pomaga uporządkować działanie wokół konkretnego celu. Źródło: Przykład obliczeniowy; bez prognozy wyniku inwestycji.

PRZYKŁAD OBLICZENIOWY Czas oszczędzania: 10, 20 czy 30 lat? Przy wpłacie 500 zł miesięcznie suma wpłat wynosi 60 000 zł po 10 latach, 120 000 zł po 20 latach i 180 000 zł po 30 latach. Nie są to prognozy wartości inwestycji. W przykładzie pominięto wyniki, koszty, podatki oraz zmianę siły nabywczej pieniądza. Dłuższy horyzont oznacza również więcej zmian w życiu: pracę, rodzinę, mieszkanie czy zdrowie. Dlatego plan powinien uwzględniać możliwość sprawdzenia, czy nadal odpowiada Twojej sytuacji. Ważne są cel, dostęp do środków i zasady wybranego rozwiązania. Kwota zapisana dziś nie ma tej samej siły nabywczej za kilkadziesiąt lat. Warto rozpatrywać kilka scenariuszy, zamiast traktować jeden wynik z kalkulatora jako obietnicę. Źródło: Przykład obliczeniowy; bez prognozy wyniku inwestycji.

PRZYKŁAD OBLICZENIOWY Dwanaście miesięcy spokoju: ile wynoszą wydatki Twojej rodziny? Jeśli stałe wydatki rodziny wynoszą przykładowo 6 000 zł miesięcznie, ich roczna suma to 72 000 zł. To model obliczeniowy, a nie średni budżet polskiej rodziny ani gotowa rekomendacja sumy ubezpieczenia. Taki punkt wyjścia pomaga zobaczyć skalę potrzeb. Następnie trzeba uwzględnić pozostałe dochody, oszczędności, kredyty, koszty opieki i okres, przez który bliscy mogą potrzebować wsparcia. Ochrona rodziny obejmuje więcej niż zabezpieczenie jednej osoby. Warto przyjrzeć się sytuacji każdego dorosłego i dziecka oraz rolom, które pełnią na co dzień. Zakres i kwoty świadczeń dobiera się do konkretnej sytuacji, z uwzględnieniem warunków umowy i możliwości finansowych. Źródło: Modelowy przykład budżetu; nie statystyka wydatków Polaków.

PRZYKŁAD OBLICZENIOWY Żyjesz samodzielnie? Twój plan bezpieczeństwa też jest ważny Przy modelowych kosztach 4 500 zł miesięcznie trzy miesiące wydatków to 13 500 zł. Ten przykład służy wyłącznie pokazaniu sposobu liczenia. Właściwa wielkość rezerwy zależy od dochodów, zobowiązań i dostępnego wsparcia. Osoba żyjąca samodzielnie również może potrzebować zabezpieczenia po chorobie lub wypadku. Znaczenie mają rachunki, organizacja pomocy i dostęp do leczenia. Brak dzieci nie oznacza braku potrzeb finansowych. Warto oddzielić własną rezerwę od świadczeń przewidzianych w polisach. Następnie sprawdzić, jakie zdarzenia obejmuje obecna ochrona, na jaką kwotę i z jakimi ograniczeniami. Plan ma odpowiadać Twojemu życiu, a nie jednemu modelowi rodziny. Źródło: Modelowy przykład rezerwy; nie uniwersalna rekomendacja.

PRZYKŁAD OBLICZENIOWY Dwa dochody w domu: co się zmienia, gdy jednego zabraknie? Wspólny budżet może opierać się na dwóch dochodach. Jeśli choroba, wypadek lub śmierć jednej osoby zmienią tę sytuację, część kosztów nadal pozostanie. Symbol 2 → 1 przedstawia scenariusz do rozmowy, a nie statystykę zdarzeń. Warto przyjrzeć się każdej osobie osobno. Ważny jest nie tylko przelew z wynagrodzeniem, ale także opieka nad bliskimi, prowadzenie domu i czynności, których zastąpienie może kosztować pieniądze. Plan ochrony może łączyć rezerwę, polisę na życie i świadczenia związane ze zdrowiem. Każdy element ma inne warunki. Dopiero analiza zakresu, sum i wyłączeń pokazuje, jakiego wsparcia można oczekiwać oraz gdzie nadal pozostają własne potrzeby do zabezpieczenia. Źródło: Przykład do analizy potrzeb; bez prognozy prawdopodobieństwa.
Liczby są punktem wyjścia. Ważny jest Twój plan. Zdrowie, bezpieczeństwo bliskich i spokojna przyszłość mają dla każdego inne znaczenie. Porozmawiajmy o ochronie dopasowanej do Twojego życia, zobowiązań i możliwości.